Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi bị xếp vào nhóm nợ xấu nhóm 2, nhiều người lo lắng không biết còn có thể vay vốn hay mua trả góp được không. Thực tế, khả năng tiếp cận tín dụng lúc này vẫn còn, nhưng bị hạn chế đáng kể và phụ thuộc vào chính sách của từng ngân hàng, tổ chức tín dụng. Một số nơi vẫn xem xét cho vay nếu có tài sản đảm bảo hoặc thu nhập ổn định. Dưới đây là thông tin cụ thể về các ngân hàng, hình thức vay và điều kiện áp dụng cho khách hàng đang có nợ xấu nhóm 2.
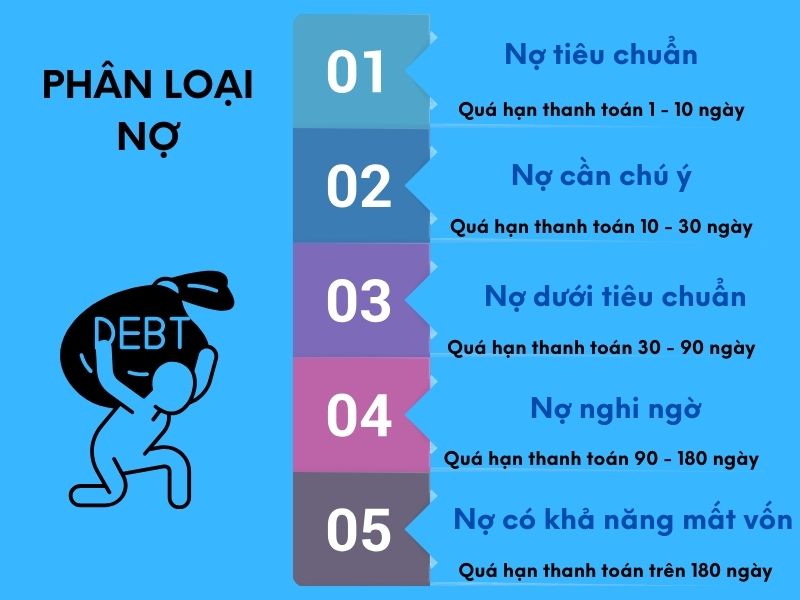
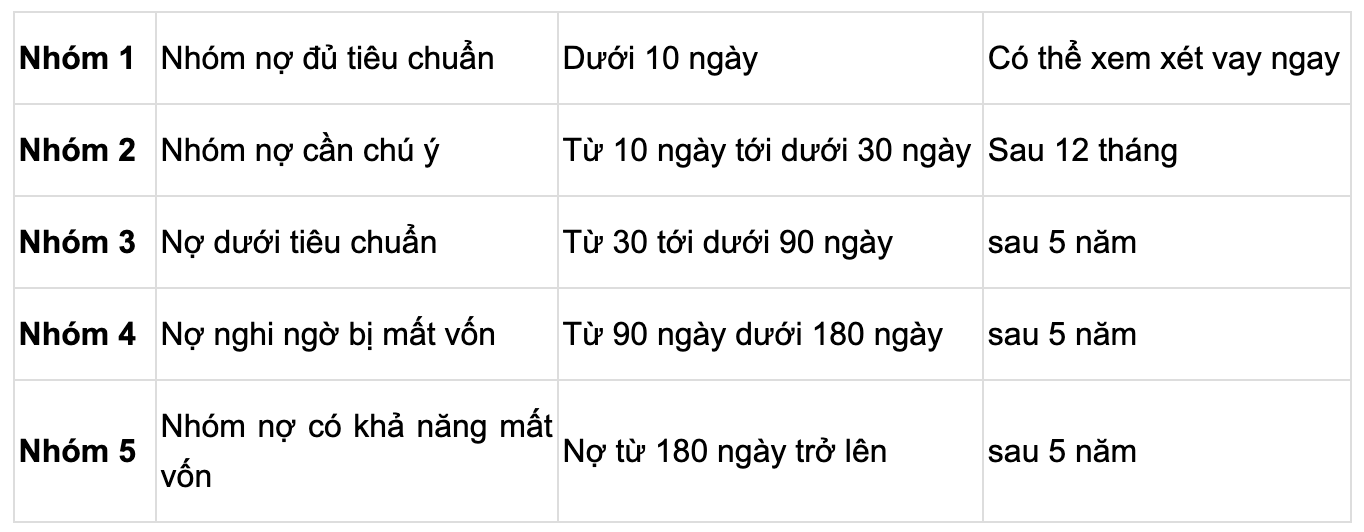
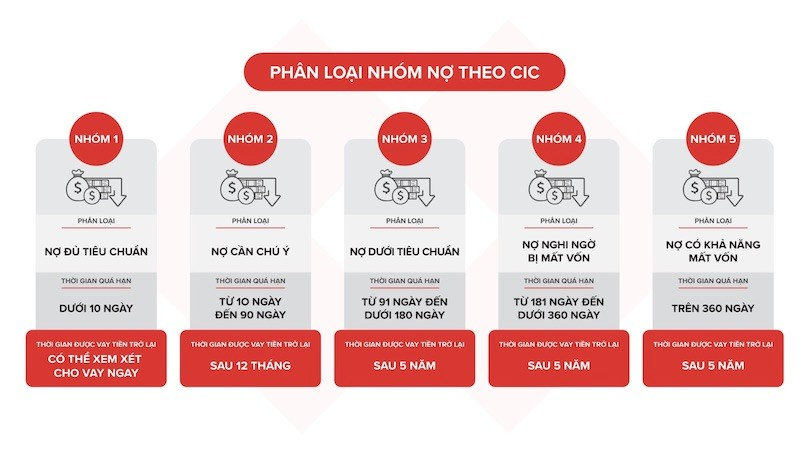
Nợ nhóm 2 không bị xếp vào nợ xấu, tuy nhiên ảnh hưởng nhất định đến điểm tín dụng. Các tổ chức tín dụng xem đây là tín hiệu rủi ro trung bình, khiến việc xét duyệt khoản vay khó khăn hơn. Dù không bị từ chối hoàn toàn, khách hàng cần chứng minh khả năng trả nợ để được xem xét.
Ngân hàng thường yêu cầu hồ sơ vay không có nợ nhóm 2 trở lên trong 12 tháng gần nhất. Điều này có nghĩa nếu đã từng có nợ nhóm 2 nhưng đã thanh toán đầy đủ và không phát sinh nợ mới, khả năng được duyệt vay sẽ cao hơn. Thời gian trễ từ 1 đến dưới 10 ngày thường được đánh giá nhẹ hơn.
Một số ngân hàng như VIB vẫn xét duyệt khoản vay nếu khách hàng đã xử lý xong nợ nhóm 2. Tuy nhiên, lãi suất có thể cao hơn mức trung bình hoặc hạn mức vay bị giảm để giảm rủi ro. Chính sách cụ thể tùy theo từng tổ chức tín dụng và hồ sơ cá nhân.
Khả năng vay được khi có nợ nhóm 2 còn phụ thuộc vào lý do phát sinh nợ. Nếu trễ hạn do yếu tố khách quan và có minh chứng rõ ràng, một số ngân hàng sẽ xem xét mềm mỏng hơn. Tuy nhiên, không nên để tình trạng kéo dài vì dễ chuyển sang nhóm 3, lúc đó sẽ khó vay hơn nhiều.
NỢ NHÓM 2 VẪN CÓ CƠ HỘI VAY NẾU XỬ LÝ KỊP THỜI
Một số ngân hàng và tổ chức tài chính vẫn xem xét hỗ trợ khách hàng có nợ xấu nhóm 2, trong đó có SHB Finance. Dù thuộc nhóm cần chú ý, nếu khoản nợ chỉ chậm từ 10 đến dưới 90 ngày, khách hàng vẫn có thể được duyệt vay tín chấp khi đáp ứng điều kiện về thu nhập ổn định và lịch sử tín dụng còn khả năng phục hồi.
VPBank là đơn vị cung cấp giải pháp vay tín chấp theo lương hoặc sao kê ngân hàng, ngay cả khi khách hàng từng có hồ sơ nợ xấu nhóm 2. Điều kiện duyệt vay thường đi kèm với hồ sơ minh bạch, thu nhập hàng tháng rõ ràng và khả năng chứng minh nguồn trả nợ ổn định.
FE Credit cũng nằm trong danh sách các tổ chức tín dụng nhận hồ sơ vay cho người thuộc nhóm nợ xấu nhóm 2. Tuy nhiên, mức cho vay có thể bị hạn chế và lãi suất thường cao hơn so với khách hàng có lịch sử tín dụng tốt, nhằm giảm thiểu rủi ro từ phía đơn vị tài chính.
Bên cạnh VPBank, SHB Finance và FE Credit, VIB cũng được biết đến với dịch vụ hỗ trợ cho vay đối với khách hàng có nợ xấu nhóm 2. Điều kiện tham gia yêu cầu xác minh kỹ lưỡng hồ sơ tài chính và sao kê lương, nhằm đánh giá chính xác khả năng trả nợ trước khi giải ngân.

NGÂN HÀNG VPBANK VÀ SHB HỖ TRỢ VAY CHO NỢ NHÓM 2
Khách hàng có nợ nhóm 2 vẫn có thể vay được tại một số tổ chức tài chính uy tín như VPBank, SHB Finance, FE Credit hay Home Credit. Những đơn vị này có chính sách linh hoạt hơn với người vay từng mắc nợ quá hạn dưới 10 ngày. Tuy nhiên, hồ sơ vay vẫn cần đáp ứng điều kiện về thu nhập và lịch sử tín dụng tổng thể.
SHB Finance là một trong những đơn vị chấp nhận hồ sơ vay của khách hàng đang thuộc nợ nhóm 2, đặc biệt khi vay qua lương chuyển khoản. Yêu cầu thường bao gồm mức lương tối thiểu từ 6 triệu đồng/tháng và thời gian làm việc ổn định. Điều kiện duyệt khoản vay vẫn khắt khe hơn so với nhóm 1.
FE Credit và Home Credit cũng cung cấp sản phẩm vay tín chấp dành cho người từng có nợ nhóm 2. Tuy nhiên, khả năng duyệt vay phụ thuộc vào nhiều yếu tố như thời gian phát sinh nợ, tần suất quá hạn và hồ sơ hiện tại. Lãi suất có thể cao hơn mức trung bình và hạn mức kèm theo bị giới hạn.
VPBank hỗ trợ vay tín chấp theo lương hoặc sao kê ngân hàng, ngay cả khi khách hàng đang trong nhóm nợ 2. Mặc dù vậy, ngân hàng kiểm tra kỹ lưỡng năng lực trả nợ, sao kê tài khoản và tỷ lệ nợ trên thu nhập. Người vay cần chứng minh khả năng tài chính ổn định để tăng cơ hội được duyệt khoản vay.

VAY NỢ NHÓM 2 TẠI HOME CREDIT DỄ DÀNG HƠN BẠN NGHĨ
Một số ngân hàng tại Việt Nam vẫn hỗ trợ cho vay đối với khách hàng có lịch sử nợ xấu, bao gồm VPBank, SHB Finance và Citibank. Các đơn vị này được đánh giá là có chính sách linh hoạt hơn so với mặt bằng chung, đặc biệt khi xét duyệt khoản vay tín chấp dù người vay từng gặp khó khăn tài chính trước đó.
VPBank là một trong những ngân hàng tích cực nhất trong việc cho vay khách hàng nợ xấu nhóm 5. Ngân hàng còn chấp nhận hồ sơ từ người có nợ quá hạn dưới 10 ngày, cho thấy mức độ linh hoạt cao trong quy trình thẩm định, mở ra cơ hội tiếp cận vốn cho nhiều đối tượng.
SHB Finance hỗ trợ khoản vay tín chấp và chấp nhận nợ xấu nhóm 2. Điều kiện vay thường yêu cầu thu nhập ổn định qua lương hoặc sao kê ngân hàng, giúp người vay chứng minh khả năng trả nợ dù có rủi ro tín dụng ở mức trung bình.
Citibank cung cấp dịch vụ cho vay ngay cả khi khách hàng đang hoặc từng có nợ xấu. Đây là một trong số ít ngân hàng nước ngoài tại Việt Nam có sản phẩm tín dụng linh hoạt, phù hợp với người có điểm tín dụng chưa tốt, giúp cải thiện tình hình tài chính nếu sử dụng vốn hiệu quả.

DANH SÁCH 14 NGÂN HÀNG HỖ TRỢ CHO VAY NỢ XẤU ĐÁNG TIN CẬY
Khách hàng có nợ xấu nhóm 2 vẫn có cơ hội vay tại FE Credit, tuy không cao như người có lịch sử tín dụng tốt. Ngân hàng và công ty tài chính khác như SHB Finance còn chấp nhận hồ sơ tín chấp qua lương, trong khi FE duy trì chính sách xét duyệt khắt khe hơn nhưng không loại trừ hoàn toàn.
Hồ sơ vay tại FE Credit với nợ nhóm 2 thường bị từ chối nếu khoản vay trước đó chưa được thanh lý hoặc chưa đủ thời gian xóa nợ. Tuy nhiên, nếu khoản nợ đã tất toán và thu nhập ổn định, khả năng xét duyệt có thể tăng, đặc biệt với khoản vay dưới 游戏副本 triệu đồng.
FE Credit chủ yếu cấp khoản vay tín dụng tiêu dùng, bao gồm hình thức vay online, nhưng không phải tín dụng đen. Người có nợ nhóm 2 cần lưu ý chỉ nên đăng ký khi đảm bảo khả năng trả nợ, tránh rủi ro tái phát sinh nợ xấu và ảnh hưởng lâu dài đến điểm CIC.
Để tăng cơ hội, khách hàng nên cải thiện điểm tín dụng bằng cách thanh toán đúng hạn các khoản vay nhỏ, duy trì sử dụng thẻ tín dụng lành mạnh. Một số đối tác của FE hoặc công ty cho vay ngay lập tức như Easy Credit cũng chấp nhận nợ nhóm 2, tạo thêm lựa chọn cho người có nhu cầu vay vốn.
FE CREDIT CUNG CẤP KHOẢN VAY NGAY CẢ VỚI NỢ NHÓM 2
Người có nợ xấu nhóm 2 vẫn có khả năng vay thế chấp nếu đã thanh toán dứt điểm khoản nợ cũ. Các ngân hàng thường xem xét hồ sơ dựa trên lịch sử tín dụng gần nhất và mức độ rủi ro hiện tại. Tuy nhiên, yêu cầu thẩm định sẽ khắt khe hơn so với khách hàng không có ghi nhận nợ xấu.
Điều kiện chung để được hỗ trợ vay với nợ xấu nhóm 1 và nhóm 2 là khoản nợ quá hạn phải dưới 1 tháng và đã được xử lý xong. Ngân hàng căn cứ vào thời điểm trả nợ và số liệu CIC để đánh giá mức độ tín nhiệm trước khi quyết định cho vay hay không.
Tài sản đảm bảo phải có giá trị vượt trội so với khoản vay đề xuất, nhằm giảm thiểu rủi ro cho bên cho vay. Đây là yếu tố then chốt giúp khách hàng có nợ xấu nhóm 2 vẫn được xem xét. Ngân hàng ưu tiên các tài sản như nhà đất, sổ đỏ chính chủ, có pháp lý rõ ràng.
Trong trường hợp vợ hoặc chồng có nợ xấu nhóm 2, ngân hàng sẽ xem xét hồ sơ chung của hộ gia đình. Nếu người còn lại có thu nhập ổn định, không có nợ xấu và tài sản chung đủ mạnh, khả năng được duyệt vay vẫn có thể xảy ra tùy theo chính sách từng tổ chức.

VAY THẾ CHẤP ĐƯỢC KHI NỢ NHÓM 2 ĐÃ ĐƯỢC XỬ LÝ XONG
Nợ xấu nhóm 2 được coi là mức độ trung bình, lúc này khách hàng thường không được ngân hàng duyệt hồ sơ mua trả góp. Lý do là điểm CIC đã bị ảnh hưởng, cho thấy khả năng thanh toán chưa đảm bảo. Hầu hết tổ chức tín dụng sẽ từ chối để giảm rủi ro.
Tuy nhiên, một số công ty tài chính hoặc đơn vị hỗ trợ trả góp vẫn có thể xem xét hồ sơ nợ nhóm 2. Điều kiện thường kèm theo lãi suất cao hơn, cần đặt cọc nhiều hơn hoặc phải có tài sản đảm bảo. Tùy vào chính sách từng nơi mà khả năng duyệt hồ sơ có thể thay đổi.
Khách hàng có nợ nhóm 2 nên cải thiện lịch sử tín dụng trước khi làm hồ sơ mua trả góp. Việc thanh toán đầy đủ các khoản hiện tại và duy trì sử dụng thẻ tín dụng hợp lý sẽ giúp cải thiện điểm CIC. Thời gian tối thiểu để nợ nhóm 2 được xóa khỏi hệ thống là 24 tháng kể từ khi thanh toán dứt nợ.
Một lựa chọn khác là tìm đến các đại lý phân phối hàng trả góp chấp nhận hồ sơ yếu. Những đơn vị này thường làm việc với công ty tài chính có chính sách linh hoạt hơn ngân hàng. Tuy vậy, khách hàng cần đọc kỹ điều khoản, tránh rơi vào tình trạng nợ chồng chất nếu không đủ khả năng chi trả.
MUA TRẢ GÓP KHI NỢ NHÓM 2 VẪN KHẢ THI Ở MỘT SỐ NƠI
Tóm lại, nợ xấu nhóm 2 không loại bỏ hoàn toàn khả năng vay vốn hay mua trả góp, nhưng yêu cầu sự lựa chọn kỹ lưỡng khi tiếp cận tổ chức tín dụng. Một số ngân hàng và công ty tài chính vẫn xem xét hồ sơ nếu có tài sản đảm bảo hoặc thu nhập ổn định. Quan trọng là cần làm rõ tình trạng nợ, cải thiện điểm tín dụng và chuẩn bị hồ sơ minh bạch. Đừng ngần ngại tìm hiểu các gói vay phù hợp hoặc nhờ tư vấn chuyên môn để tăng cơ hội được duyệt vay. Hành động ngay để tìm giải pháp tài chính phù hợp nhất cho nhu cầu của bạn.